


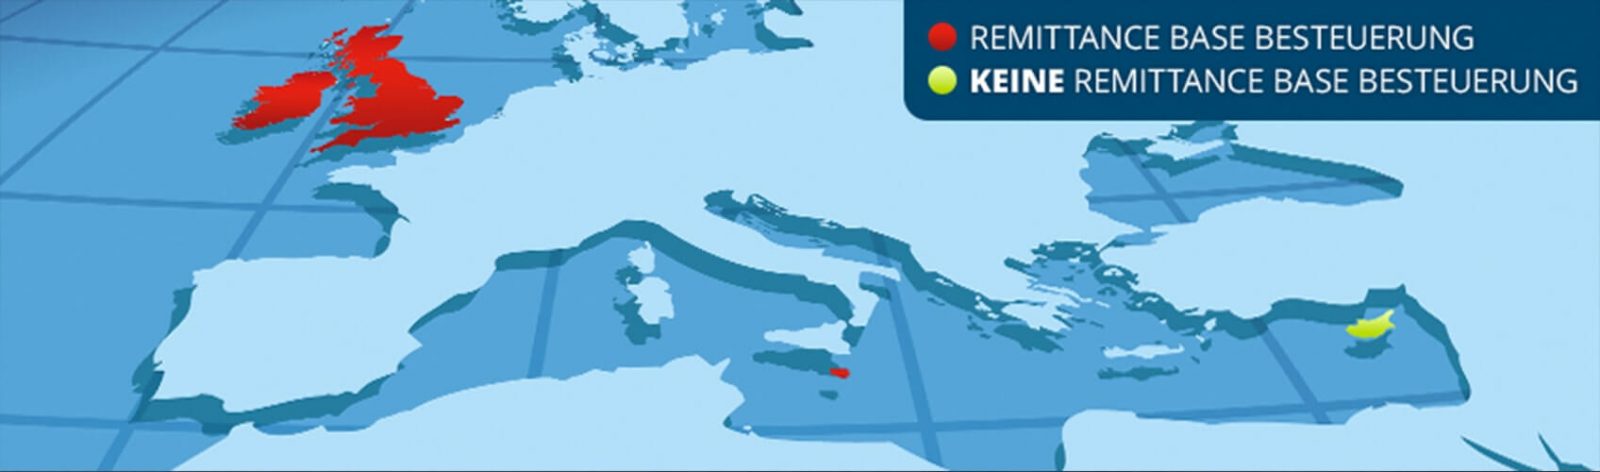
Was bedeutet Remittance Base Besteuerung?
Das „alte Non Dom“ und der Nachteil einer Remittance Base Besteuerung?
Einkünfte, die nicht der Besteuerung unterliegen sollen, müssen dazu auf ein Bankkonto außerhalb des Non-Dom-Staates fließen, dort gehalten werden und dürfen auch folgend nicht in den Non-Dom Staat eingeführt oder gar dort verwendet werden. Zudem dürfen die Einkünfte nicht aus inländischen Quellen stammen. Sobald diese Regelung keine Beachtung durch den Non Dom findet, unterliegen diese Einkünfte, trotz Non Dom Status, der regulären Einkommensteuer des jeweiligen Landes.
Dass dies im alltäglichen Geschäfts- und Privatleben enorme Probleme mit sich bringen kann und letztendlich genau das Gegenteil von „vereinfachten Steuerstrukturen“ bedeutet, zeigt sich an einem simplen Fallbeispiel:
Ein Unternehmer verzieht beispielsweise auf die Insel Malta, um dort von den Vorteilen eines Non Dom steuerlich zu profitieren. Aufgrund der Remittance Base Besteuerung ergeben sich folgende Einschränkungen für ihn:
1. Möchte der Non Dom, um seine Geschäfte unmittelbar vor Ort führen zu können und zudem von niedrigen Körperschaftsteuern zu profitieren, seine Gesellschaft auch in Malta niederlassen, müsste er sämtliche Dividenden, sprich seinen persönlichen Gewinn aus der Unternehmung, der regulären Einkommensteuer in Malta unterwerfen.
2. Da bereits der Einsatz einer Auslandskreditkarte des Non Dom in Malta dazu führt, dass die im Ausland erwirtschafteten Einkünfte des Non Dom nun doch der maltesischen Einkommensteuer, zumindest anteilig in Höhe des aus dem Ausland eingeführten Betrages, unterliegen. Mal abgesehen von dem damit verbundenen buchhalterischen Aufwand, auf welche Weise bestreitet der Non Dom seine Lebenshaltungskosten und Anschaffungen in Malta? Eine augenscheinlich praktikable „Lösung“ bietet die Gründung und der Unterhalt einer Holding Gesellschaft. Oder?
Die Holding – Ausweg aus der Remittance Base Besteuerung?
Damit die „alten“ Non-Dom-Staaten konkurrenzfähig bleiben, haben sich einige kreative Menschen eine „Lösung“ für das Problem ausgedacht, nämlich die Gründung und den dauerhaften Unterhalt einer weiteren Gesellschaft, in diesem Beispiel einer maltesischen Holding Gesellschaft. Und dies funktioniert beispielsweise so:
Zunächst wird in Malta eine operative Gesellschaft und darüber hinaus eine Malta Holding gegründet. Alleiniger Gesellschafter der operativen Malta Gesellschaft ist die Malta Holding. Die Malta Holding Gesellschaft wiederum gehört einer Gesellschaft oder auch Privatperson außerhalb Maltas.
Damit die „Lösung“ auch in der Praxis Bestand hat, gibt es einige Dinge zu beachten, so beispielsweise: Es darf sich bei der operativen Malta Gesellschaft und auch Malta Holding nicht um eine rechtswidrige Zwischengesellschaft handeln. Diese liegt regelmäßig dann vor, wenn die Gesellschaft keine Substanz besitzt (Briefkastengesellschaft, keine Mitarbeiter, keine Betriebsstätte) oder gar vom Ausland aus „geleitet“ wird.
Das moderne Non Dom kennt keine Remittance Base Besteuerung
Grundlage des von Zypern angebotenen Non Dom Programmes ist ebenfalls das englische Steuergesetz, welches in den damaligen Kolonien des Empire die gewonnenen Erträge von der Einkommensteuer des Mutterlandes freistellte. Doch Zypern hat als Nachzügler in Sachen „Non Dom“ aus Problemstellungen anderer Non-Dom-Staaten gelernt und das System intelligent an die heutige Zeit angepasst.
So spielt es für die Steuerfreiheit in Zypern keine Rolle, ob Dividenden im In- oder Ausland erwirtschaftet werden. Zudem können auch die im Ausland erwirtschafteten Gewinne in Form der Dividende direkt in Zypern steuerfrei vereinnahmt werden.
Für den in Zypern ansässigen Non Dom bleiben sämtliche Dividendenerträge aus dem In- und Ausland von der Sonderverteidigungsabgabe frei, solange er nicht in 17 der letzten 20 Jahre in Zypern steuerlich ansässig war.
Um also beispielsweise Lebenshaltungskosten, persönliche Anschaffungen oder auch Investitionen darstellen zu können, ist die zusätzliche Gründung und der Unterhalt einer Holding nicht erforderlich. Ebenso entfällt der bürokratische Aufwand, beispielsweise die sich wiederholend erforderliche Erklärung zur Kapitalherkunft.
Zypern punktet also in Sachen Besteuerung und Simplizität des Non Dom, doch was gibt es noch zu beachten und welcher Non-Dom-Staat hat insgesamt betrachtet die Nase vorn?
 Das könnte Sie auch interessieren
Es gelten unsere AGB (Terms & Conditions) sowie unsere Nutzungsbedingungen. Privacy Management Group Ltd. ist eine private Beratungsgesellschaft mit Sitz in Zypern, zugelassen beim ICPAC unter E411/G/2013 und E411/F/2013 sowie vom TÜV NORD zertifiziert nach ISO 9001:2015. Wir beraten in steuerlichen und rechtlichen Fragen nach zyprischem Recht. Behördliche Eintragungen, Registrierungen und Statusentscheidungen obliegen ausschließlich den zuständigen Stellen der Republik Zypern. Privacy Management Group Ltd. ist keine Behörde und nicht Teil der staatlichen Verwaltung.